技术文章
article 更新时间:2026-10-29
 点击次数:
分钟级备电,正在被800V直流重构。存量机房里,高倍率铅酸VRLA还占着515分钟短时备电的位置,但低温容量衰减、析氢安全隐患、高倍率下循环寿命只有200500次,新建高密度机房基本不选它了。留着它纯粹是行业惯性数据中心对可靠性容错率极低,十几年验证过的方案不会轻易换。
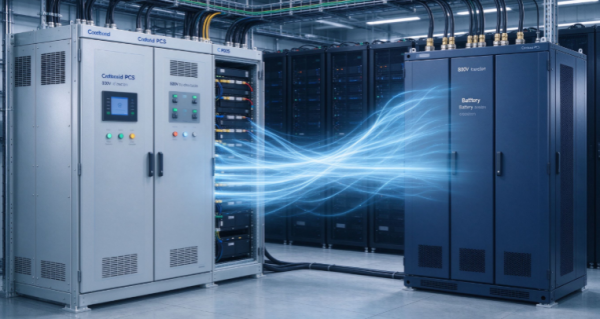
新建项目里,锂电BBU成为标配,靠36倍能量密度、浅循环下30006000次寿命、免维护胜出。谷歌甚至把集中式UPS拆成机架级电池,用54VDC运行,省掉一级AC-DC-AC转换,换来约1.5%的效率提升,代价是更占地方。
线月白皮书给了四代路径:2026下半年HVDC加UPS先在NVL144落地;2027下半年取消UPS,改上自发电加电化学储能,对应NVL576;2028年MW Rectifier商用;SST要等到20292030年才可能满足高可靠要求。也就是说,2026到2028年是过渡期,BBU和UPS并存,不是谁淘汰谁。UPS要被彻底干掉是厂商推广口径,英伟达自己都说了,800VDC不取代现有415/480VAC体系,长期共存。
收益各口径差得挺远:英伟达说端到端能效最高提升5%,谷歌工程师官方博客写约3%,微软更关心每机架多塞15%35%加速卡。铜缆一项实打实:比415VAC少用45%铜,同样导体多送85%功率,1GW数据中心用54V方案大约要20万公斤铜母线。
构网型的重点不在电池,在控制。PCS响应做到5ms级,能在燃气轮机或燃料电池跟不上负荷阶跃时先把电压撑住,是AIDC从并网等五年转向表后自建时唯一不可替代的一环。Fluence与两家云厂商谈到12GW潜在储备,但属于意向,不能计入手订单。
也得说句冷静话。Re-Teck首席财务官Linda Li对《福布斯》直言:还没人为AI数据中心配电池农场,因为太贵。ZincFive 2026年调研显示52%受访者把AI负载电力管理列为储能优先项(2025年为37%),但多数项目仍以UPS短时备电为主。这和装机数据吻合:数据中心吃掉表后新增的四分之三,其中大部分是替代UPS的530分钟备电,不是小时级储能。
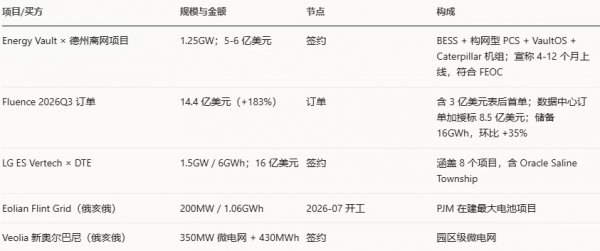
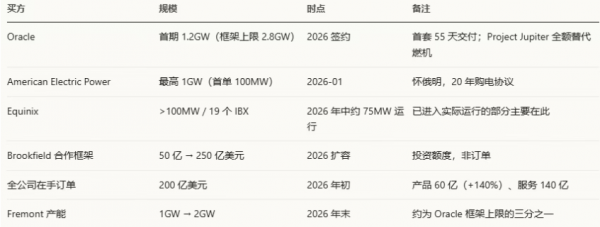
如果说2026年AIDC电力侧有一个变量改变了解法,那是SOFC从辅助电源被提拔成主电源。甲骨文新墨西哥Project Jupiter用SOFC百分百替代燃机加柴油,氮氧化物排放降约92%。Bloom Energy首套系统55天交付,承诺周期90天。
经营数据印证热度:Bloom 2026上半年营收18.16亿美元,同比接近150%;二季度单季10.65亿美元、同比165.5%,净利1.96亿美元,上年同期为亏损。全球累计部署超1.5GW、1200多个站点,可用率宣称99.999%,功率密度100MW/英亩。但产能是硬约束需求不缺,产能在2026年末才做到2GW,仅Oracle一家框架上限就有2.8GW。
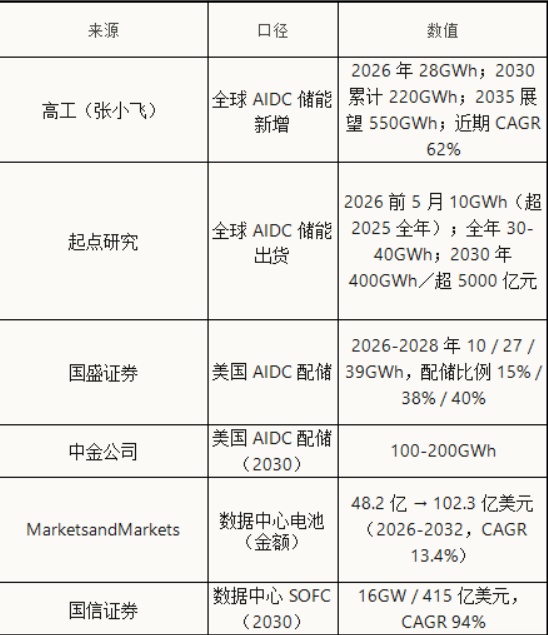
调研层面还有个信号:约三分之一美国数据中心表示2030年前将采用全离网供电,73%已在评估或选定现场发电供应商。加上《通胀削减法案》30%投资税收抵免和放宽的燃料限制,政策阻力在变小。国信证券对2030年数据中心SOFC的测算是16GW/415亿美元,隐含复合增速94%,这个斜率需要打折看,但方向与在手订单一致。
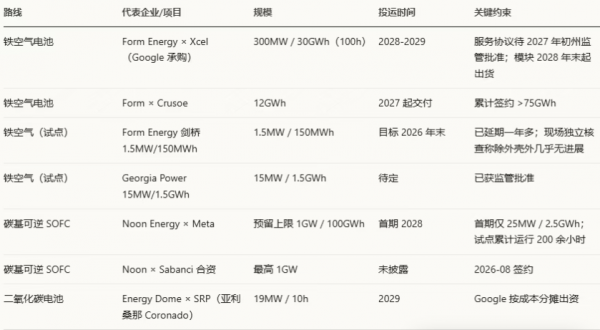
8100小时这个赛道,还没有赢家。Form Energy那个项目是全行业最大的一颗雷,也是最好的一颗棋。2026年2月24日,Google和Xcel Energy宣布在明尼苏达派恩岛给新建数据中心上300MW/30GWh铁空气电池,配1.4GW风电加200MW光伏,可持续放电100小时,计划20282031年分阶段投运,还需明尼苏达州公用事业委员会点头。10亿美元投资折算约33美元/kWh。
33美元对125165美元,看着碾压,但这个比较不成立。铁空气的成本优势来自超长时长摊薄功率设备成本能量载体是铁和水,便宜,功率设备占比低。可时长一旦缩到824小时,同样功率设备被更少能量时长摊,经济性立刻塌。它只对得上多日无风无光的场景。而且这30GWh目前是单一客户、单一承建商、单一技术路线,规模效应没被验证过。西弗吉尼亚Weirton工厂产能有两个版本:一说2028年前年产能500MWh,一说500MW。MWh和MW是不同口径,我不替它取值,两种说法并存。
液流的问题更直白:全钒循环寿命能到20000次、设计寿命25年、本征不易燃、功率容量可分开设计,好东西。但4小时系统价格还在18002400元/kWh,同期LFP 4小时系统478.69元/kWh,差3.8到5倍。这个价差意味着纯经济性上液流抢不过LFP的28小时。它成立的条件很窄:每天一次以上全深度循环、要20年以上寿命。压缩空气在美国AIDC场景我给的概念早期判定,成熟项目主要在中国(张家口100MW/400MWh)和德国(Huntorf),美国没有已宣布的AIDC共址部署,它依赖盐穴、废弃矿井这类地质条件,响应是分钟级,不可能成为园区标配。
2025年初以来,美国至少有150GWh长时储能项目宣布、获批或完成融资,是2024年底规划量的五倍以上,多数需求直接来自AI数据中心。这组数字常被用来证明长时储能起来了,它证明的其实是另一件事:需求侧已被AIDC点燃,供给侧还没跟上。
Form Energy的产能是最硬的约束。Weirton工厂2028年产能只有500MW/年,对应30GWh的Pine Island项目,需要60年产能这句话说明项目分期会拉得很长,30GWh是分阶段建设,不是一次建成。Noon的可逆固体氧化物把功率块和储罐解耦,宣称体积比液流和抽水蓄能小20到200倍、比锂电小2至3倍,这些是好指标,但从200小时试点到2.5GWh首期,中间隔着工程放大这一整段。
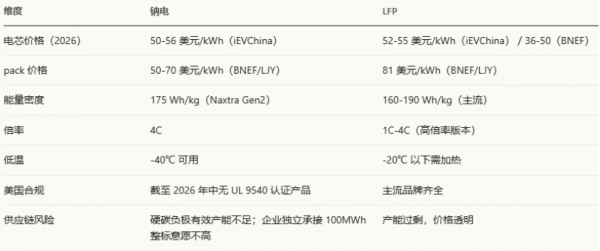
钠电在AIDC侧的位置很微妙。CATL在贵州智算中心的2GW/4GWh项目中标金额超15亿元,用电芯容量300Ah以上、循环超15000次。Naxtra系列规格是175Wh/kg、30年日历寿命、-40至80℃、4C倍率。双登在江苏天目湖做了120MW/240MWh,并在2026年8月投产一条2.8GWh高倍率产线GWh的半固态AIDC电芯产能。
但成本判断存在明显分歧,必须并列。CATL官方口径是钠电已与磷酸铁锂持平、2028年低15%至20%;iEVChina统计2026年钠电电芯50至56美元/kWh,LFP 52至55美元/kWh。BNEF与LJY口径相反:LFP电芯36至50美元/kWh、pack 81美元/kWh,钠电50至70美元/kWh,仍然更贵;Benchmark认为LFP超供之后,钠电相对成本反而恶化。我的倾向是后一组:看pack价格和实际招标价,钠电在2026年还没到交叉点,CATL的持平说法依赖其对未来材料成本的假设。
美国无UL 9540认证产品这一条比价格差更致命没有认证就进不了AIDC规范书,也就谈不上在美装机。
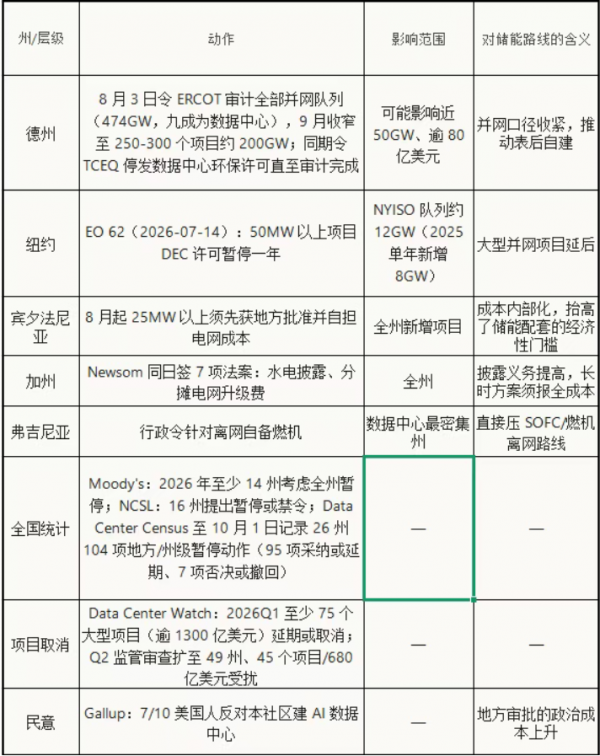
前面所有关于装机与订单的推演,都建立在一个假设上:项目能拿到许可、能拿到电。2026年这个假设正在多州同时被挑战。已有具体案例落地:Oracle在新墨西哥Doa Ana的Project Jupiter(2.45GW、500亿美元)因天然气管道通行权被拒,已向Stack Infrastructure发出不可抗力通知。卡住项目的是天然气管道通行权,与电价、设备无关。离网自备路线绕过了电网队列,但没有绕过土地与排放许可。
市场规模数值分歧巨大,根子在假设不同,不能直接比。摩根士丹利2025年11月测算:2024年北美AIDC储能建成量几乎为零,2026年美国数据中心新增13GW,按20%配储、4小时算,需求约10.7GWh,超配情景2025GWh,逻辑是13GW×20%×4h。摩根大通给2028年30150GWh区间,低情景40%占比配30%、高情景70%配50%。
区间宽有三个结构原因:配储率假设差太多(20%对30%50%),取决于电网区域、离不离网、训练还是推理;超配没有行业定义,同一项目可能按N+1、2N甚至更高冗余配BESS,CrusoeGoogle阿马里洛项目前10栋楼就配了冗余BESS合计1GWh;三层架构算不算,各家做法不一。
我更愿意看摩根士丹利的年度序列:美国储能年度新增从2025年57GWh到2030年279GWh(CAGR约38%),其中数据中心需求从2026年14GWh到2028年62GWh、2030年169GWh,占当年约60%。这条线真正说的是一件事:储能需求的主导方,正从电网侧转到负荷侧。
供应链上,技术路线在美国分化,供货仍高度集中在中国。SNE数据:2026上半年全球锂电储能出货461.3GWh,同比+71%,前十全为中国企业、合计410.5GWh占89%。阳光电源AIDC储能在手约2GWh、跟进十几GWh,2026年目标营收3050亿元、毛利50%以上;欣旺达AIDC订单同比涨近30倍;松下把堪萨斯电动车厂改产数据中心电池,2029年三季度起供货。
AIDC储能没有一个统一市场规模,因为这个市场的边界本身就在移动。分层竞争、各司其职,才是2026年AIDC储能最真实的格局。

 当前位置: