技术文章
article 更新时间:2026-10-22
 点击次数:
随着大模型训练、推理业务持续扩张,AI数据中心用电负荷快速抬升,储能赛道迎来一个全新的增量市场。在近期举办的第十四届储能国际峰会暨展览会上,面向AIDC的储能配套方案成为全场讨论重心,多家行业头部企业集中对外发布适配算力场景的产品体系。
行业普遍把2025年视作AIDC储能需求启动的元年,而2026年被看作市场从零星试点走向批量落地的关键节点。不少企业负责人在展会交流中提到,行业已经处在需求爆发的前夕,储能不再只是数据中心传统的后备保障设施,而是支撑高密度AI算力稳定运行的刚性配套。
算力建设热潮,也让储能赛道形成差异化的市场格局。海外市场由科技企业主导,芯片供给能力更强,但持续走高的用电成本制约项目收益。国内依托新能源资源布局算力枢纽,在绿电供给与能源成本上具备明显优势。远景高级副总裁田庆军认为,在AI算力这条赛道上,国内外各有自身的竞争筹码,AIDC储能也正在成为全球算力与能源协同竞争的新领域。
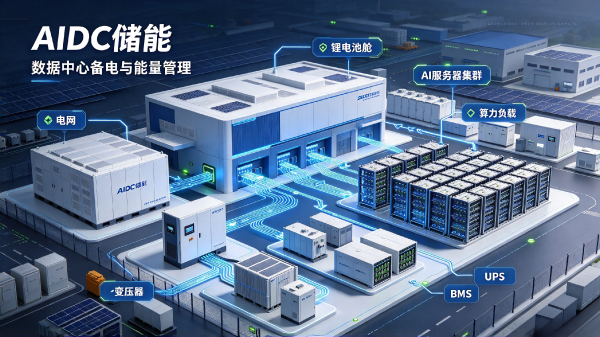
本届展会上,储能与光伏头部企业相继展示面向算力场景的能源解决方案,储能在AIDC当中的价值定位,也从后台备电逐步走向算力基础设施的核心一环。
晶科能源联合晶科储能推出AIDC全场景光储一体化方案,依托SunTera储能系统和算力专用组件,将光伏发电与储能深度耦合,针对性解决算力场景下供电响应速度、系统安全与运行可靠性等痛点。天合光能带来全域融合方案,搭建源储构网、源荷高效匹配的端到端能源体系,这套构网技术已经在南澳、智利等地区落地验证,能够在电网条件薄弱区域稳定运行,为海外AIDC项目提供可复制的实施样本。
远景推出覆盖电网侧、场站侧、负荷侧与控制侧的一体化能源方案,目标解决AI算力中心普遍遇到的电力供给瓶颈。南都电源发布专为算力场景打造的备电产品,采用适配高功率工况的磷酸铁锂电芯,最高支持10C倍率放电,能够实现零延迟投切。
远景动力储能电芯总裁钱振华在现场采访中,把AIDC储能应用梳理为三类典型场景。园区外侧可以依托常规电网搭配风光新能源与储能联合运行,提升整体供电可靠度,同步提高绿电消纳占比。35kV中压侧可采用固态变压器SST搭配储能,替代传统变压器与UPS组合,兼顾功率平滑和应急备电,对电芯倍率性能要求更高。芯片供电的板端位置,则依靠储能或者超级电容,平抑GPU在训练、推理过程中剧烈波动的瞬时负荷。
鹏辉能源相关业务负责人介绍,AIDC储能产品的核心能力是瞬时响应,电网扰动或者断电发生时,电池系统毫秒级启动,提供分钟级的电力支撑,保护算力硬件与计算数据。结合客户咨询、意向订单节奏,企业判断市场需求有望在年末迎来一轮集中释放,这款产品会成为继大容量587Ah电芯之后,公司另一款主力方向,研发与物料备货都已经提前安排。
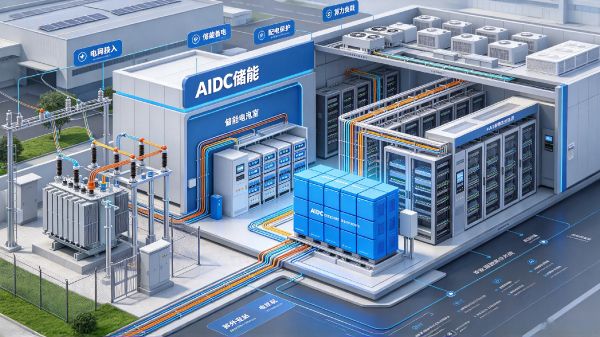
AIDC的用电特性,和传统云数据中心存在明显区别,高能耗叠加负荷剧烈波动,给供电链路带来双重压力,稳定供电和绿电占比,也就成为项目落地最核心的两个考核方向。虽然市场热度快速上升,但适配AIDC场景的成熟产品还处在持续迭代阶段,已经落地的标杆项目数量不多,多数方案仍处在前期验证、商务对接阶段。
天合储能全球产品和解决方案负责人邓伟把算力场景痛点归纳为两点。一方面算力集群能耗基数大,持续运行带来稳定的电力供给压力;另一方面GPU负载波动幅度大,对供电连续性、电压稳定性的标准远高于普通机房。
行业主流解决思路,是依靠构网型储能改变过去被动跟网备电的模式,主动支撑电网、快速抑制功率波动,保障长时间大模型训练任务不中断。针对频繁脉冲式充放电带来的电芯老化风险,厂商依靠垂直产业链整合,从电芯设计到系统集成做定向优化,延缓循环衰减。在能源供给端,光储协同的模式能够发挥绿电直供优势,在建设周期、政策适配、长期经济性上都有竞争力。
晶科能源副总裁钱晶提到,绿电采购成本、长期电价水平,直接决定AIDC项目的商业竞争力,海外科技企业大多自建光伏或者采购绿电满足算力用电。当前光伏度电成本已经低于火电,行业预判光储平价的节点大概率落在2027至2028年。
从市场结构来看,AIDC储能需求主要集中在北美和国内两大市场,但驱动逻辑差别很大。海外市场由头部科技企业拉动,订单释放节奏快;国内需求依托算力枢纽集群规划稳步推进。晶科能源已经完成算力场景组件方案发布,配套储能产品也在规划当中,预计一个月内对外披露。企业更倾向于把AIDC看作储能、光伏组件的细分落地场景,而不是短期炒作的热点概念。
高密度算力集群对低碳电力的要求持续抬升,火电模式很难满足绿色运营指标,新能源叠加储能,正在成为AIDC配套供电的主流路线。钱振华表示,欧美以及国内都在加速布局AIDC配套储能,算力设施耗电量巨大,燃气发电、核电很难单独支撑持续增长的用电需求,风光加储能的组合方案已经成为共识。
不少业内人士判断,北美地区算力规模扩张速度快,储能配套装机潜力突出。鹏辉能源业务负责人称,海外市场需求启动更早,活跃度更高;国内项目处在方案对接阶段,预计半年左右迎来批量交付,赛道上多家企业都在持续打磨产品。
邓伟分析,全球算力需求分布并不均衡,北美在未来几年将占据半数以上算力需求,对应的储能配套空间广阔,国内市场紧随其后。现阶段还有不少存量数据中心沿用传统供电方案,部分仍在使用铅酸电池备电,存量改造同样蕴藏机会。
田庆军对海内外算力竞争的成本逻辑做了总结。海外GPU产品迭代领先,但电力供给依赖天然气等资源,新能源占比偏低,单位算力用电成本偏高。国内依托丰富的新能源资源压低能源支出,即便单次计算耗时更长,整体端到端能源总成本依然具备竞争力,两边在算力赛道各有优势。
AIDC储能和常规储能电站、传统机房UPS在技术指标上不能直接等同。毫秒级切换、高倍率脉冲充放电、频繁负荷波动,都会考验电芯、变流器、控制系统的综合能力,直接照搬通用储能产品很容易出现寿命、可靠性不达标的情况。
绿电消纳能力、长期电价协议、电网接入容量,也会持续影响项目经济性。对于储能厂商来说,想要抓住这一轮增量,不能只聚焦备电功能,还要结合构网支撑、功率平滑、绿电消纳等多重价值设计产品,贴合算力中心从园区、中压配电一直到芯片板端的多层级需求。
算力和能源的绑定正在持续加深,储能也从简单的后备电源,升级为绿色算力体系当中不可或缺的一环。随着越来越多方案进入落地验证阶段,接下来一段时间,不同技术路线、不同区域市场的差异化优势会进一步显现。

 当前位置: